1. Trang chủ
  2. Chủ đề thường gặp
  3. Quy trình hạch toán nghiệp vụ khác
  4. Tạm chi bổ sung thu nhập tăng thêm (TK 3531) tại đơn vị sự nghiệp nhóm 1, 2, 3 bằng thực chi

Tạm chi bổ sung thu nhập tăng thêm (TK 3531) tại đơn vị sự nghiệp nhóm 1, 2, 3 bằng thực chi

Nhấn chuột trái vào dấu + để xem chi tiết

1. Tổng quan

Bài viết này hướng dẫn nguyên tắc định khoản và thao tác trên phần mềm khi thực hiện rút dự toán thực chi về chi bổ sung thu nhập tại đơn vị sự nghiệp công lập nhóm 1, 2, 3 đảm bảo đúng quy định kế toán ngân sách.

2. Định khoản

Bước 1: Rút dự toán thực chi về nhập quỹ hoặc tiền gửi:

Nợ TK 112: Tiền gửi Ngân hàng, Kho bạc (tài khoản tiền gửi quỹ)

       Có TK 135: Phải thu kinh phí được cấp (1351)

Đồng thời, ghi:

       Có TK 008 – Dự toán chi hoạt động (008222)

Bước 2: Kết chuyển số trích lập quỹ tương ứng

Nợ TK 6421: Chi phí tiền lương, tiền công và chi phí khác cho người lao động

       Có TK 353 – Các quỹ phải trả (3531)

* Ghi chú: Chỉ nguồn tự chủ mới có trích lập quỹ.

Bước 3: Khi chi bổ sung thu nhập

Trường hợp 1: Chi thu nhập tăng thêm bằng tiền gửi trực tiếp

Nợ 334: Phải trả người lao động

   Có TK 112: Tiền gửi ngân hàng, kho bạc

Trường hợp 2: Rút tiền mặt từ tài khoản tiền gửi (TK 3713, TK 3717) rồi mới chi thu nhập tăng thêm bằng tiền mặt 

1. Rút tiền mặt từ tài khoản tiền gửi (TK 3713, TK 3717) hạch toán:

Nợ TK 111: Tiền Việt Nam

   Có TK 112: Tiền gửi ngân hàng, kho bạc

2. Chi tiền mặt hạch toán:

Nợ 334: Phải trả người lao động

   Có TK 111: Tiền Việt Nam

Bước 4: Kết chuyển số đã chi thu nhập tăng thêm

Nợ TK 353 – Các quỹ phải trả (3531)

Có TK 334: Phải trả người lao động

3. Các bước thực hiện

Bước 1: Rút dự toán thực chi về tài khoản tiền gửi

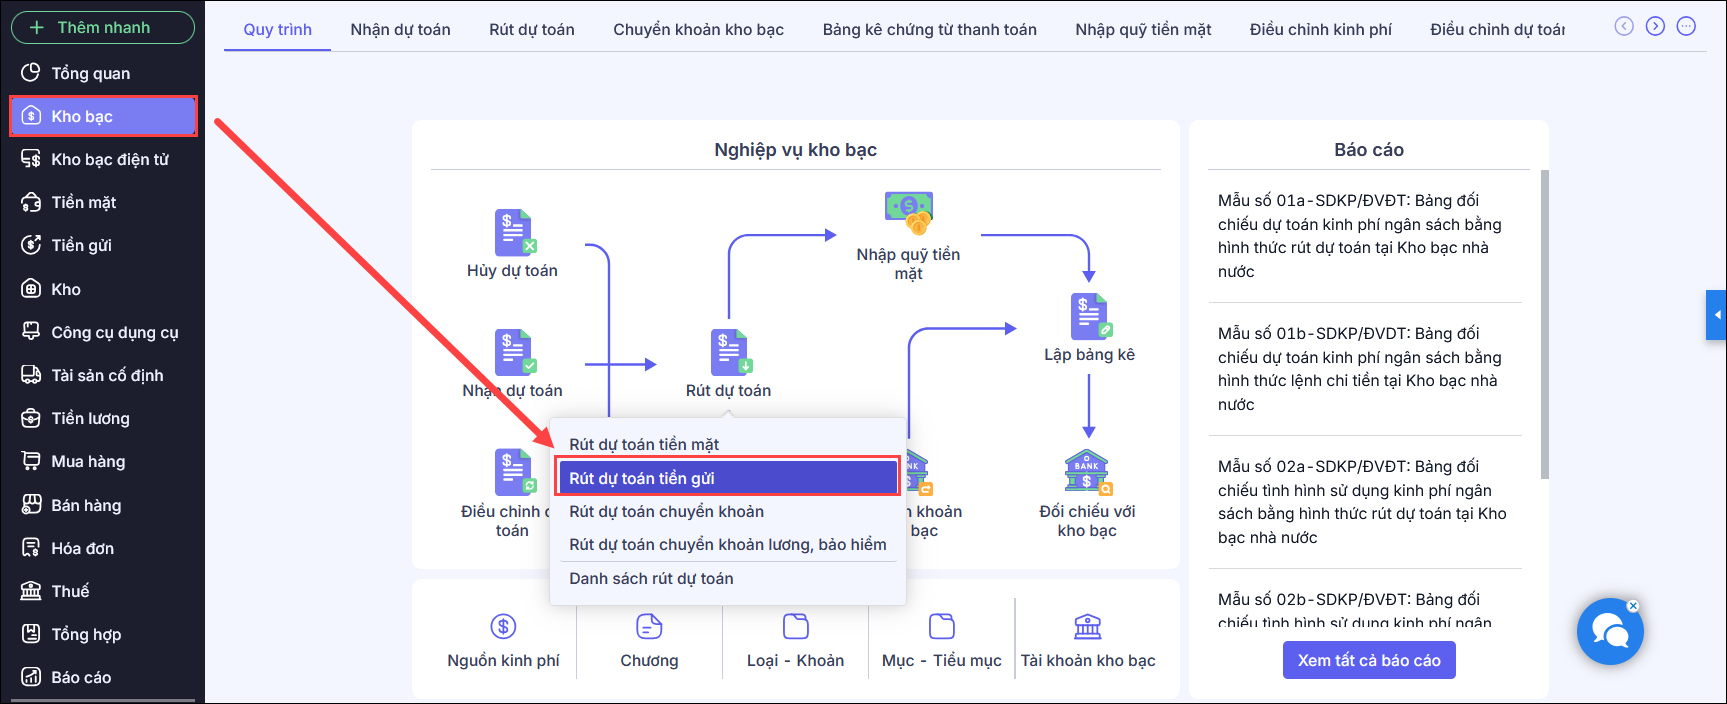
1.Vào nghiệp vụ Kho bạc, chọn Rút dự toán, chọn Rút dự toán tiền gửi
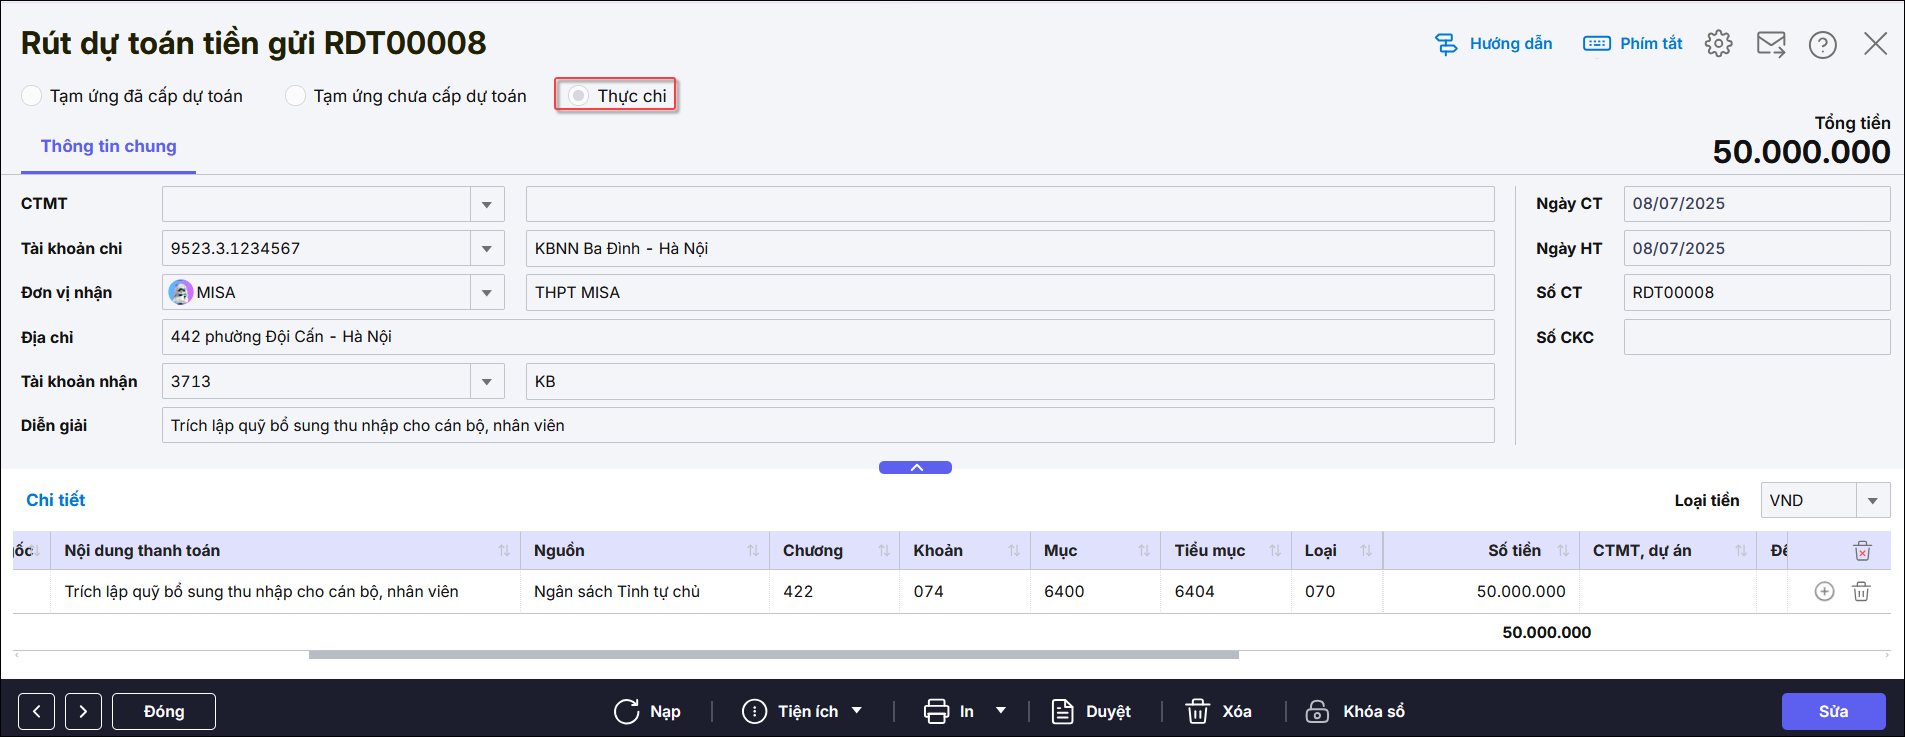
2. Khai báo thông tin về chứng từ.
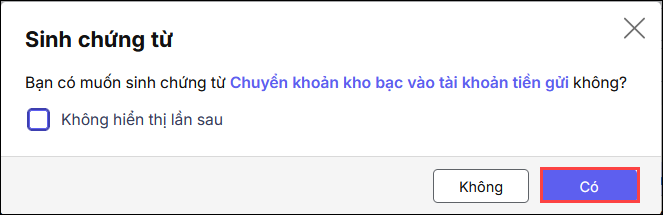
3. Nhấn Cất. Hệ thống hiển thị màn hình thông báo sinh chứng từ Chuyển khoản kho bạc vào tài khoản tiền gửi. Nhấn Có.
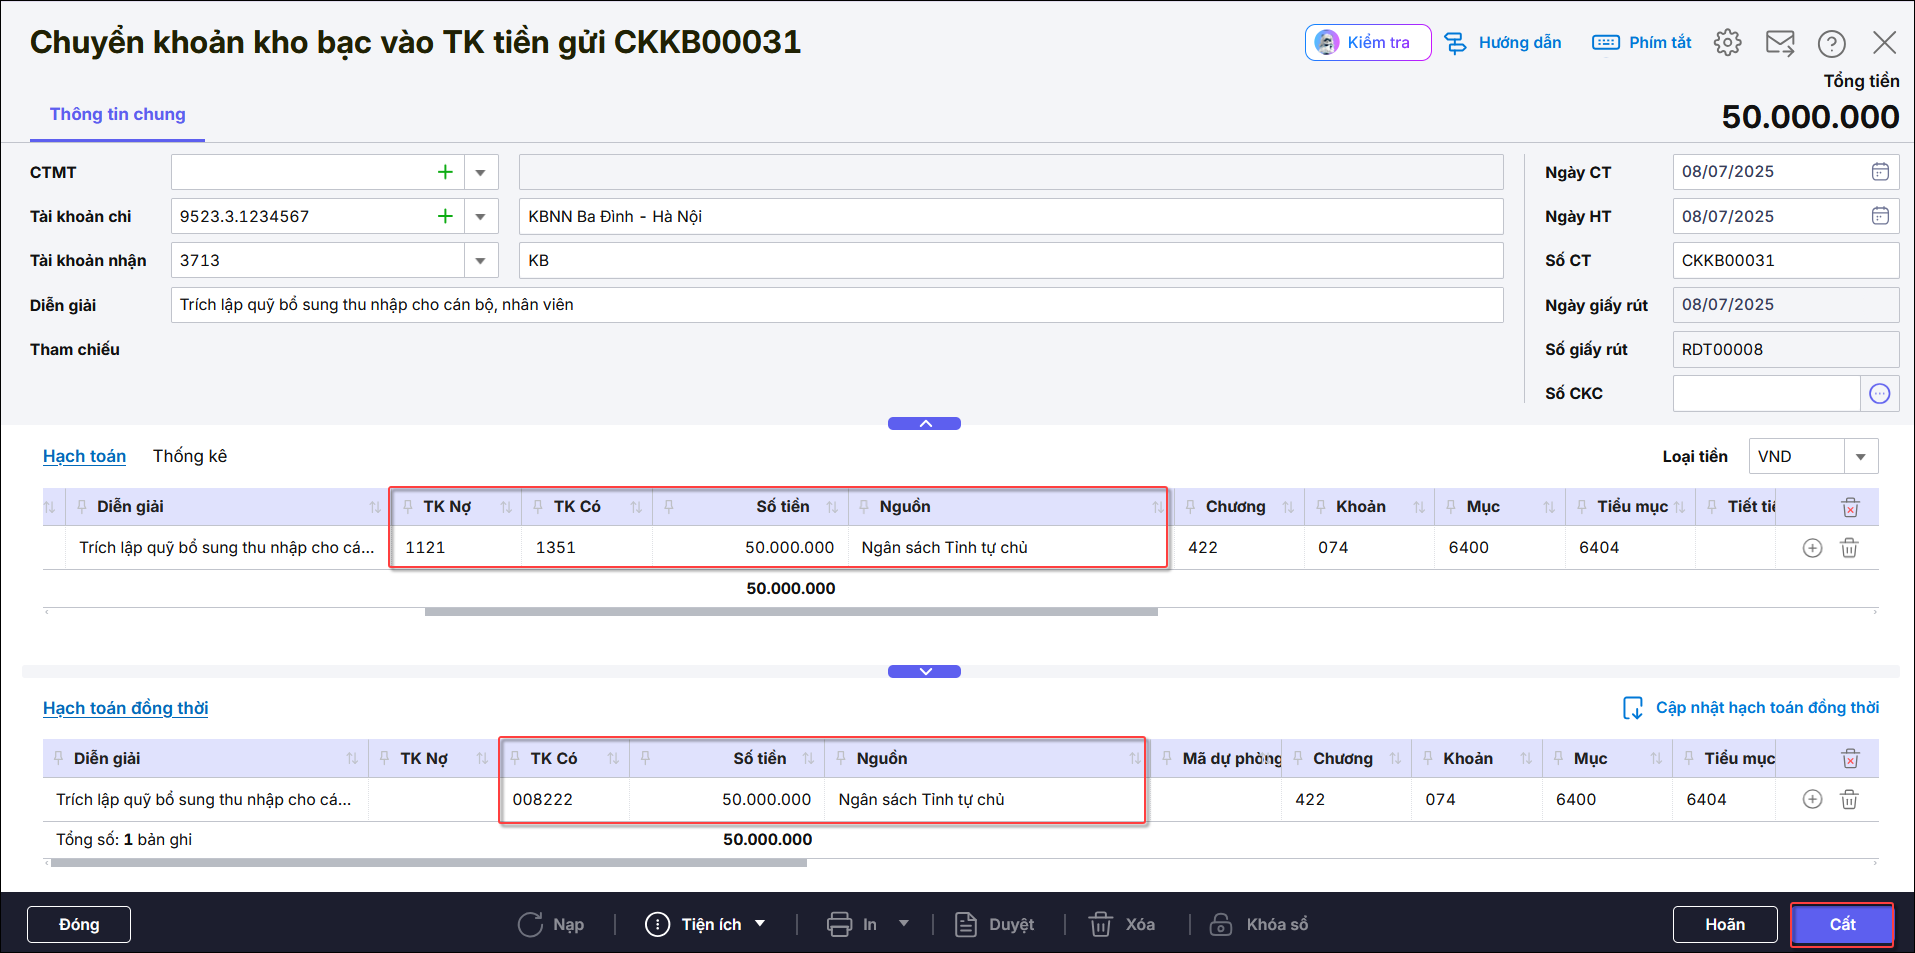
4. Anh/chị kiểm tra các thông tin trên chứng từ Chuyển khoản kho bạc vào TK tiền gửi, phần mềm đã tự sinh hạch toán Nợ TK 1121, Có TK 1351 – Nghiệp vụ Thực chi, dựa theo tính chất nguồn kinh phí, đồng thời Có TK 008222 tương ứng. Nhấn Cất.

5. Nhấn Cất.
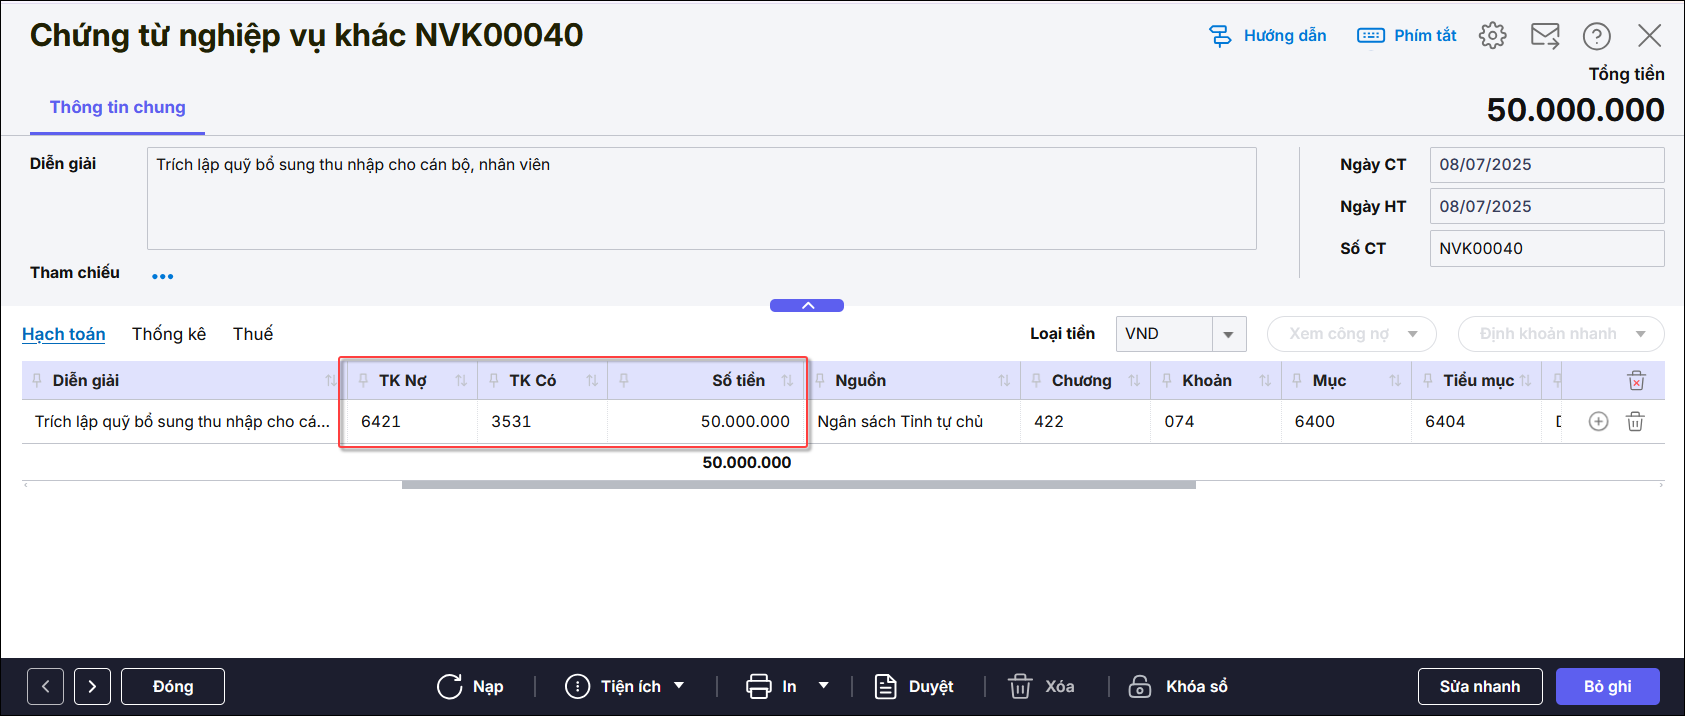
Bước 2: Kết chuyển số trích lập quỹ tương ứng

1. Vào nghiệp vụ Tổng hợp, chọn Chứng từ nghiệp vụ khác.

2. Hạch toán TK Nợ 642, TK Có 3531

3. Nhập Nguồn, Chương, Khoản, tiểu mục, số tiền tương ứng.
Bước 3: Khi chi bổ sung thu nhập vào phiếu chi tiền mặt hoặc ủy nhiệm chi

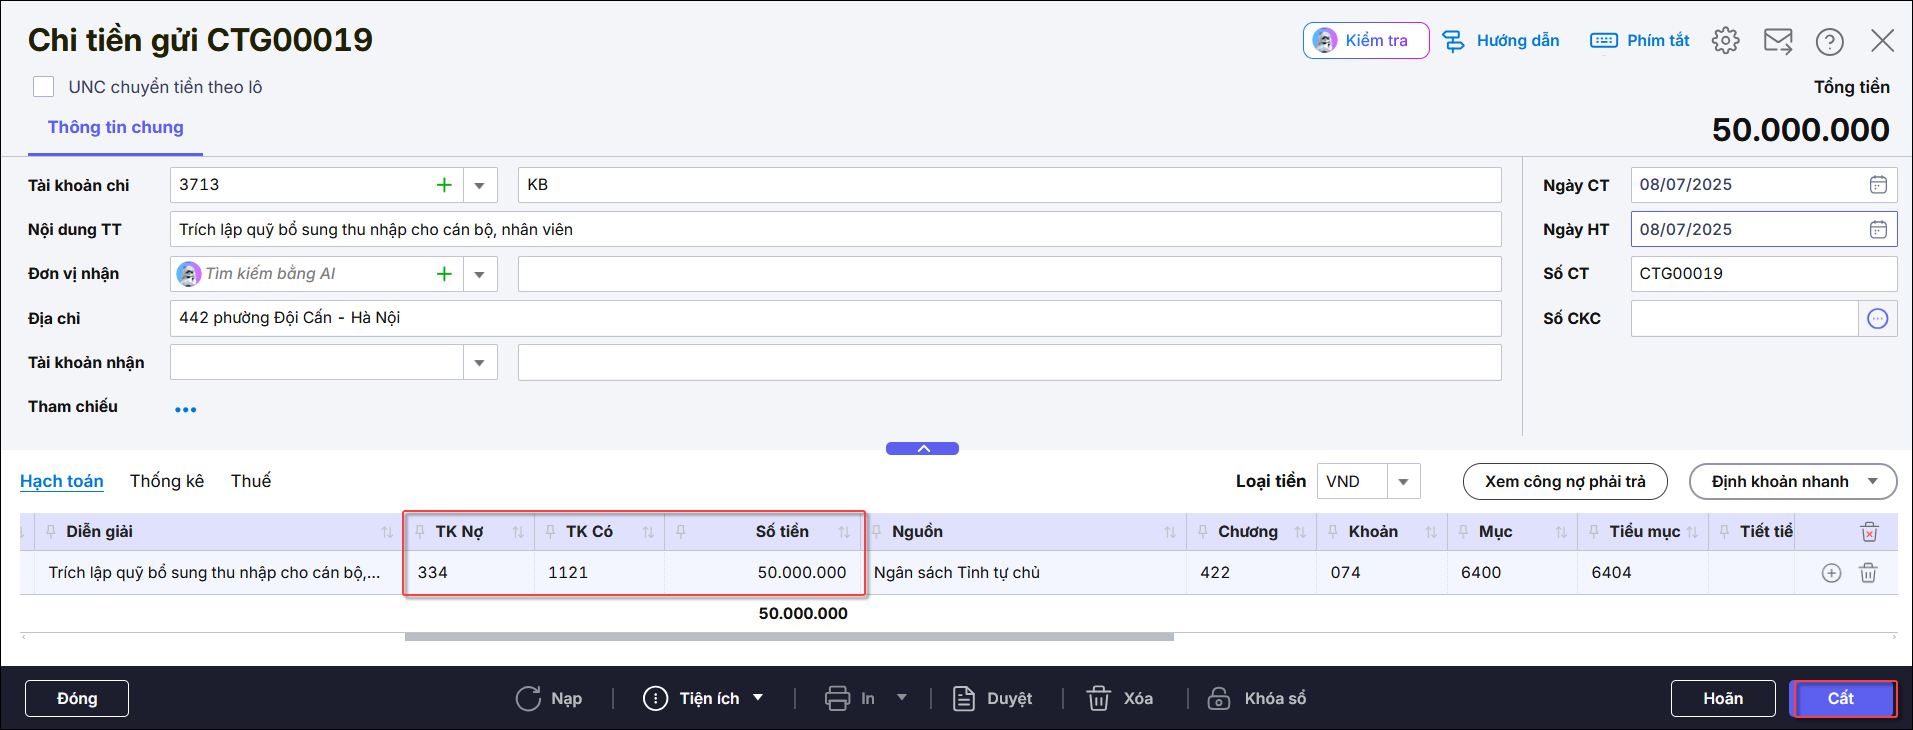
Trường hợp 1: Chi thu nhập tăng thêm bằng tiền gửi trực tiếp

  • Anh/chị vào Tiền gửi\Chi tiền gửi
  • Hạch toán TK Nợ 334, Có TK 1121, nghiệp vụ Thực chi. Nhấn Cất.
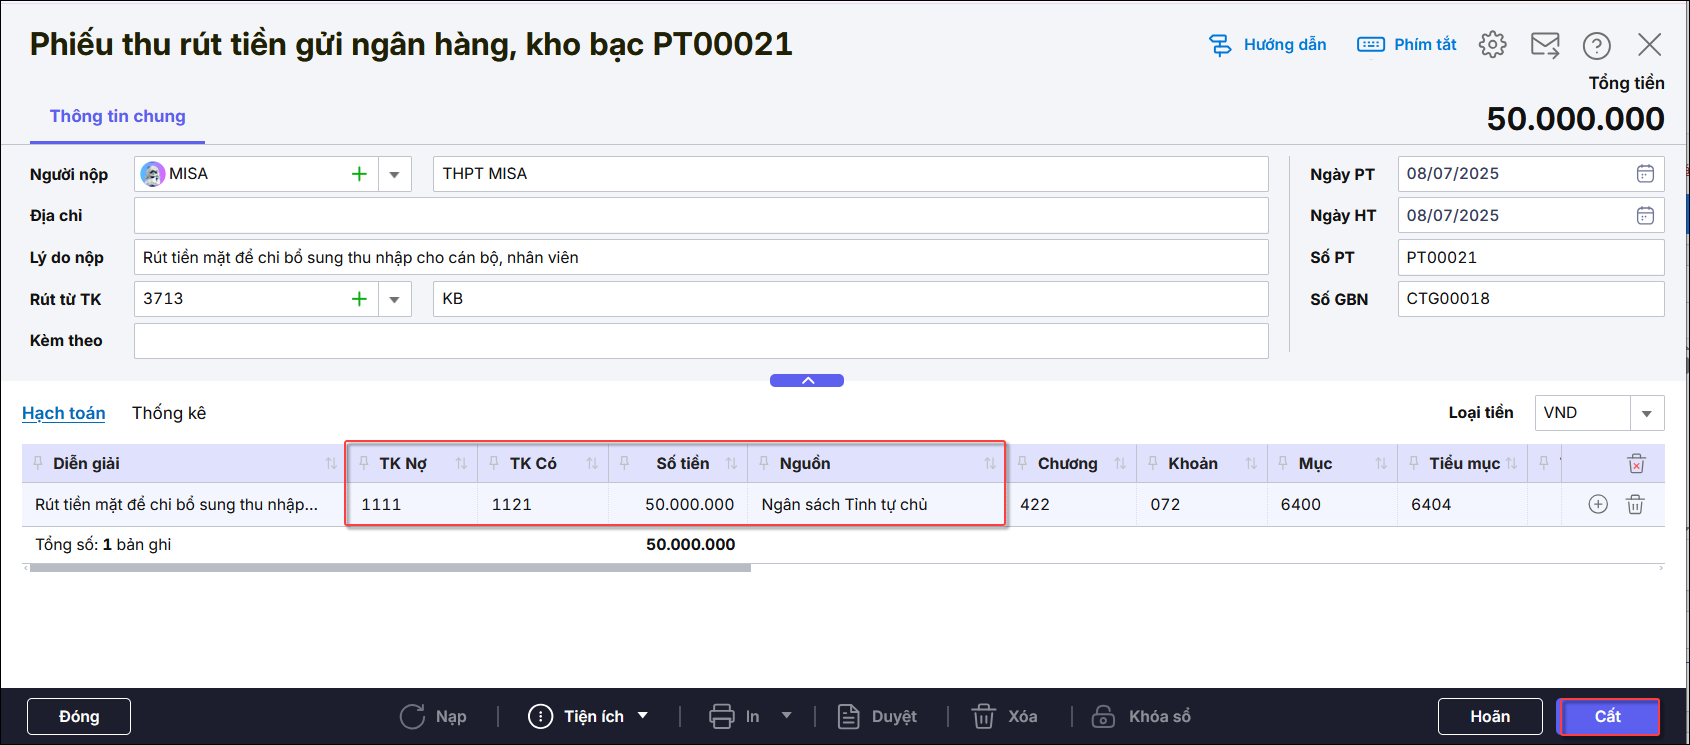
Trường hợp 2: Rút tiền mặt từ tài khoản tiền gửi (TK 3713, TK 3717) rồi mới chi thu nhập tăng thêm bằng tiền mặt 

1. Rút tiền mặt từ tài khoản tiền gửi (TK 3713, TK 3717) hạch toán:

  • Anh/chị vào Tiền mặt\Phiếu thu\Chọn mũi tên cạnh Thêm\Phiếu thu rút tiền gửi NH, KB
2. Chi tiền mặt hạch toán:

  • Vào Tiền mặt\Phiếu chi, hạch toán Nợ TK 334, Có TK 111.
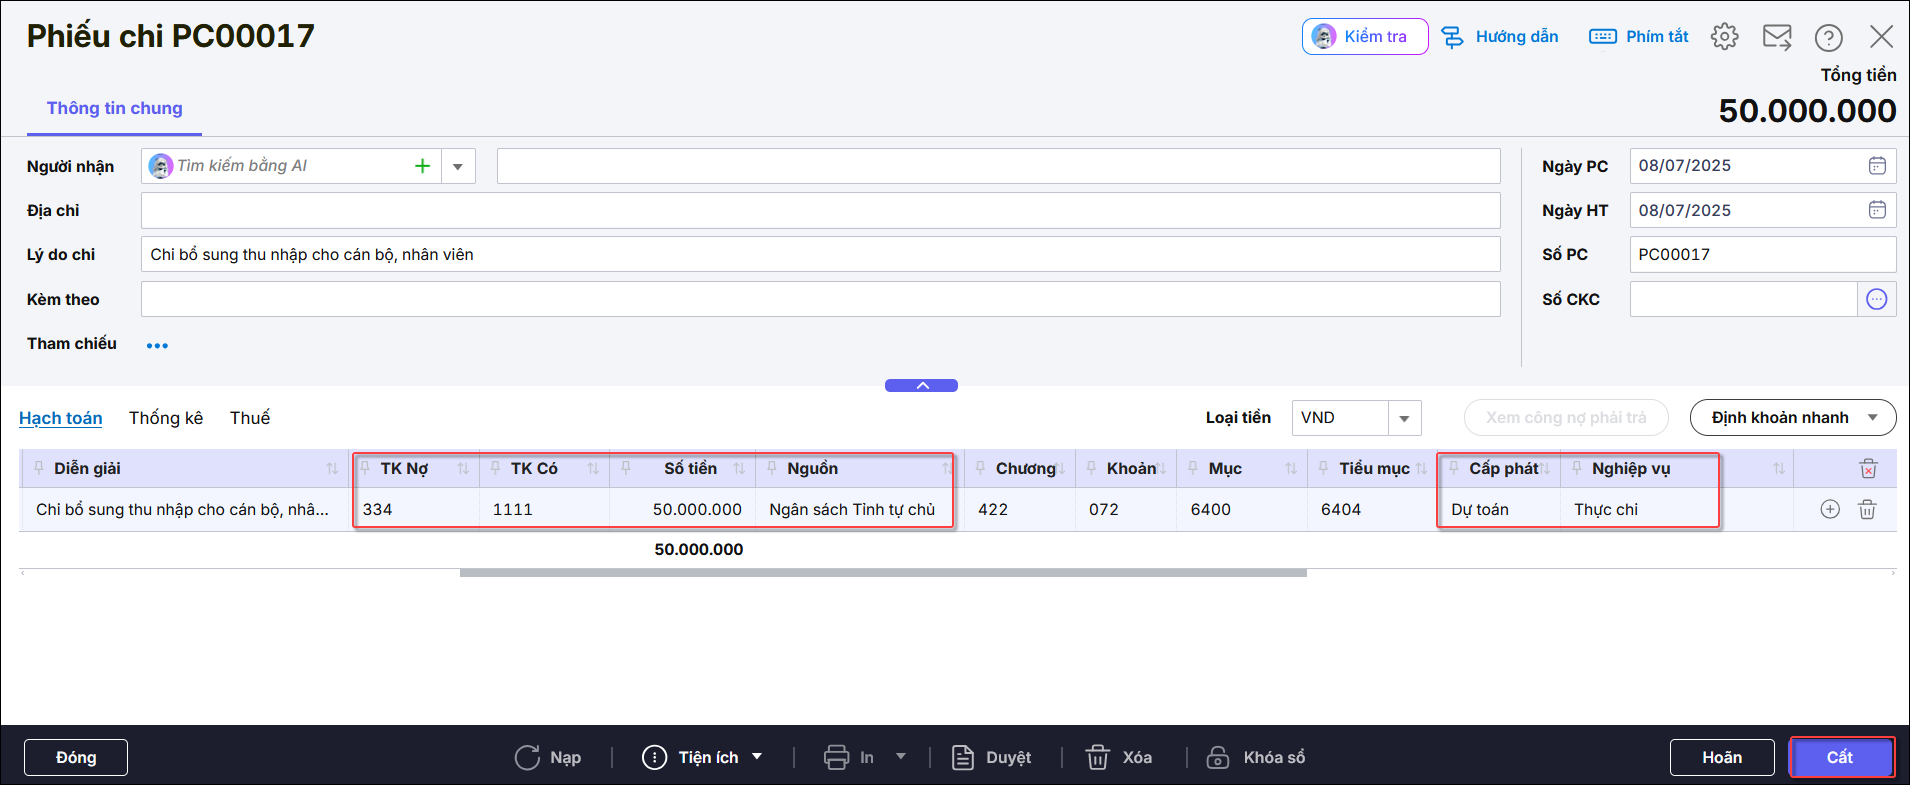
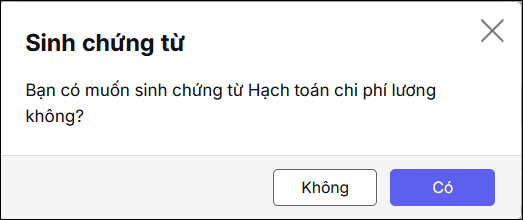
  • Nhấn Cất. Hệ thống hiển thị màn hình thông báo sinh chứng từ Hạch toán toán chi phí lương. Nhấn Có.
Bước 4: Kết chuyển số đã chi

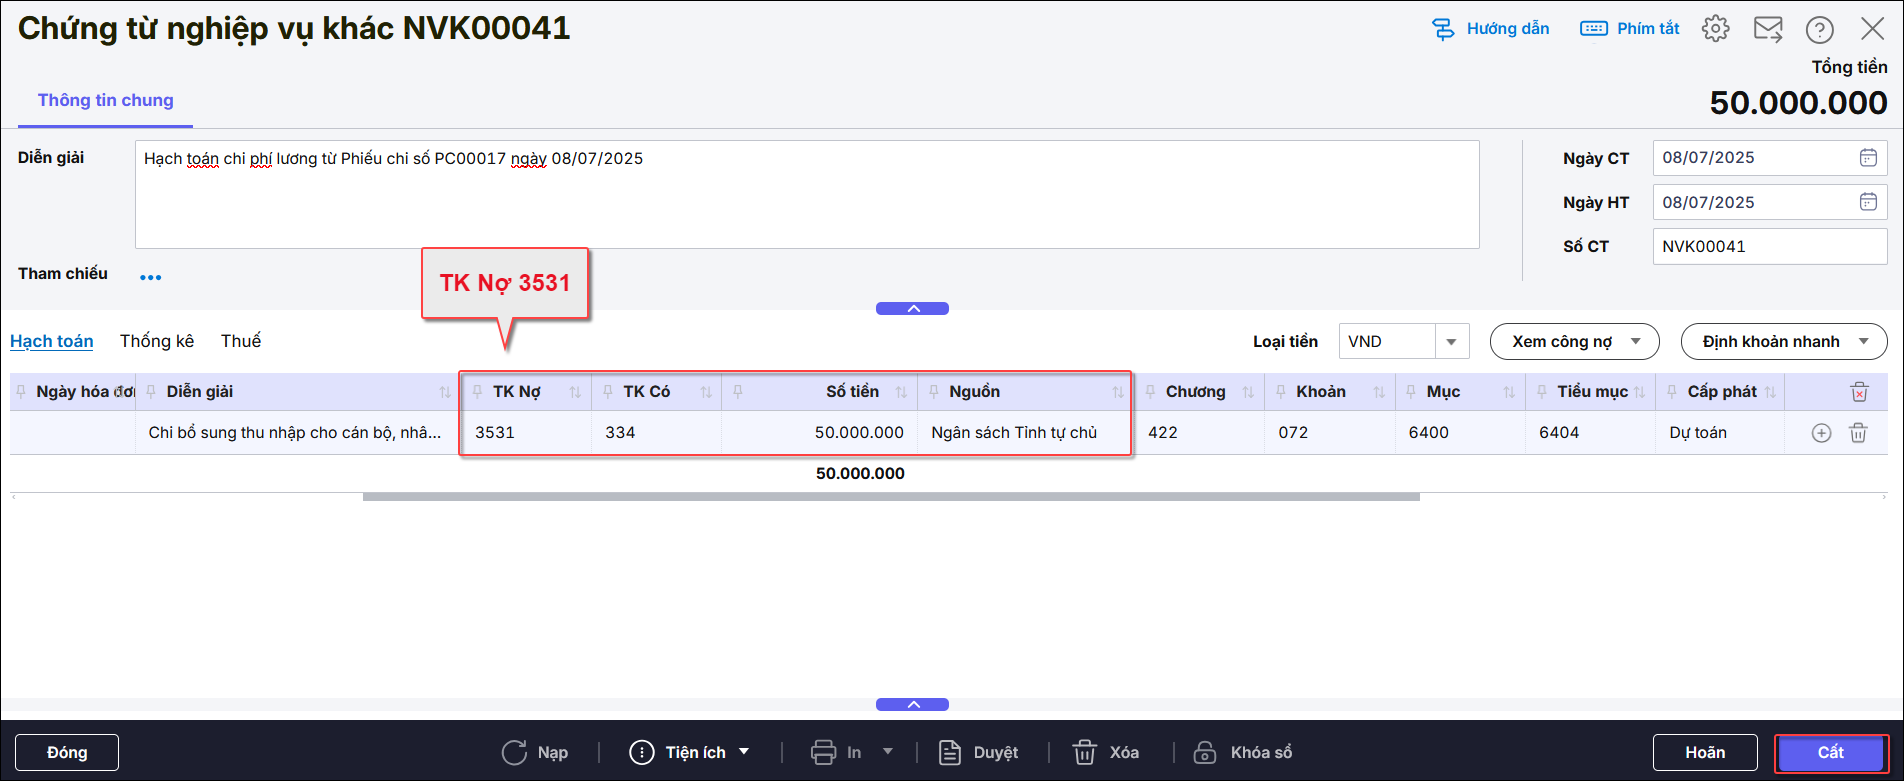
Phần mềm tự động sinh chứng từ hạch toán chi phí lương ở Nghiệp vụ khác. Sửa tài khoản 6421 thành tài khoản 3531, nhấn Cất.
Cập nhật 22/10/2026

Bài viết này hữu ích chứ?

Bài viết liên quan

Giải đáp miễn phí qua facebook
Nếu bạn vẫn còn thắc mắc hãy đăng câu hỏi vào cộng đồng MISA qua facebook để được giải đáp miễn phí và nhanh chóng
ĐĂNG BÀI NGAY