1. Trang chủ
  2. Bắt đầu sử dụng
  3. Hướng dẫn nghiệp vụ
  4. Kế toán kho bạc
  5. Nộp trả thực chi bằng chuyển khoản do chuyển nhầm, chuyển thừa

Nộp trả thực chi bằng chuyển khoản do chuyển nhầm, chuyển thừa

Nhấn chuột trái vào dấu + để xem chi tiết

1. Tổng quan

Bài viết này hướng dẫn cách nộp trả và phục hồi kinh phí được sử dụng tiếp bằng chuyển khoản Kho bạc khi khoản tiền đã rút dự toán thực chi nhưng phải hoàn trả, nộp trả kinh phí vào tài khoản kho bạc ngân sách nhà nước. Sau khi nộp trả, Kho bạc phục hồi số kinh phí tương ứng để đơn vị tiếp tục chi đúng đối tượng, nội dung.

Một số tình huống thường gặp:

  • Chuyển khoản sai số tài khoản, ngân hàng hoàn tiền về tài khoản Kho bạc.

  • Chuyển khoản sai tên người nhận hoặc thông tin người nhận không hợp lệ.

  • Chuyển nhầm đối tượng thụ hưởng, nhà cung cấp chuyển khoản trực tiếp lại vào Tài khoản kho bạc.

  • Sai tài khoản nhận lương của cán bộ, giáo viên trên Mẫu 20 Bảng thanh toán lương, ngân hàng hoàn tiền về tài khoản 9523 hoặc tài khoản 9527 tại Kho bạc để chi lại cho cán bộ, giáo viên 

  • Nộp trả lương bằng chuyển khoản
  • Nộp trả kinh phí vào tài khoản kho bạc (9527, 9523,.. tài khoản mở tại kho bạc)

Lưu ý: Hướng dẫn này chỉ áp dụng với nguồn Ngân sách nhà nước (Nguồn dự toán) còn nếu chuyển khoản sai tài khoản, nhầm đối tượng ở nguồn thu khác, học phí, học thêm, viện phí,… thì anh chị tham khảo hướng dẫn tại đây.

2. Định khoản

2.1. Với nguồn tự chủ

  • Đối với đơn vị SNCL, đơn vị khác có hoạt động SXKD

Nợ TK 1351/Có TK 642 – ghi dương (nghiệp vụ: Nộp phục hồi – Thực chi) 

Đồng thời ghi nhận: Có TK 008222 – ghi âm

  • Đối với cơ quan nhà nước, đơn vị khác không có hoạt động SXKD

Nợ TK 1351/Có TK 612 – ghi dương (nghiệp vụ: Nộp phục hồi – Thực chi)

Đồng thời ghi nhận: Có TK 008222 – ghi âm

2.2. Với nguồn không tự chủ (không phân biệt loại hình đơn vị)

Nợ TK 511/Có TK 611 – ghi dương (nghiệp vụ: Nộp phục hồi – Thực chi) 

Đồng thời ghi nhận: Có TK 008212 – ghi âm

3. Mô tả nghiệp vụ

1. Khôi phục dự toán là việc đơn vị sử dụng ngân sách nộp trả kinh phí đã rút thực chi vào ngân sách nhà nước và số kinh phí này được tiếp tục sử dụng (trả lại kho bạc và được phục hồi lại).

2. Nghiệp vụ khôi phục dự toán thường xảy ra với các tình huống như sau:

  • Đơn vị đã lập giấy rút thực chi dự toán, tiền tại Kho bạc đã trừ, nhưng tới ngân hàng bị sai Tài khoản người nhận, sai tên người nhận, nên ngân hàng trả lại tiền Kho bạc
  • Đơn vị chuyển khoản nhầm đối tượng nhận hoặc chuyển khoản 2 lần -> Người nhận trả lại tiền trực tiếp tại Kho bạc 

Khi phát sinh các nghiệp vụ khôi phục dự toán, kế toán lập Phiếu chi, hoặc Ủy nhiệm chi kèm theo Giấy nộp trả kinh phí (Mẫu số C2-05/NS) để ra kho bạc giao dịch nộp trả vào NSNN số kinh phí phải nộp lại…

Ví dụ: Nộp trả tiền điện, nước thì công ty điện lực sẽ chuyển khoản trả thẳng về tài khoản 9523 của đơn vị không qua tài khoản tiền gửi 112 của đơn vị sẽ áp dụng trường hợp nộp trả bằng chuyển khoản. Quan đó sẽ không hạch toán 112 và hạch toán thẳng vào giảm chi phí và doanh thu tương ứng.

4. Hướng dẫn trên phần mềm

Ví dụ: Đơn vị trường học (đơn vị sự nghiệp công lập) nộp trả kinh phí (được sử dụng tiếp) do chi sai tài khoản của đối tượng nhận chi tiền điện tiểu mục 6501 số tiền 5 triệu ở nguồn giao tự chủ (nguồn 13).

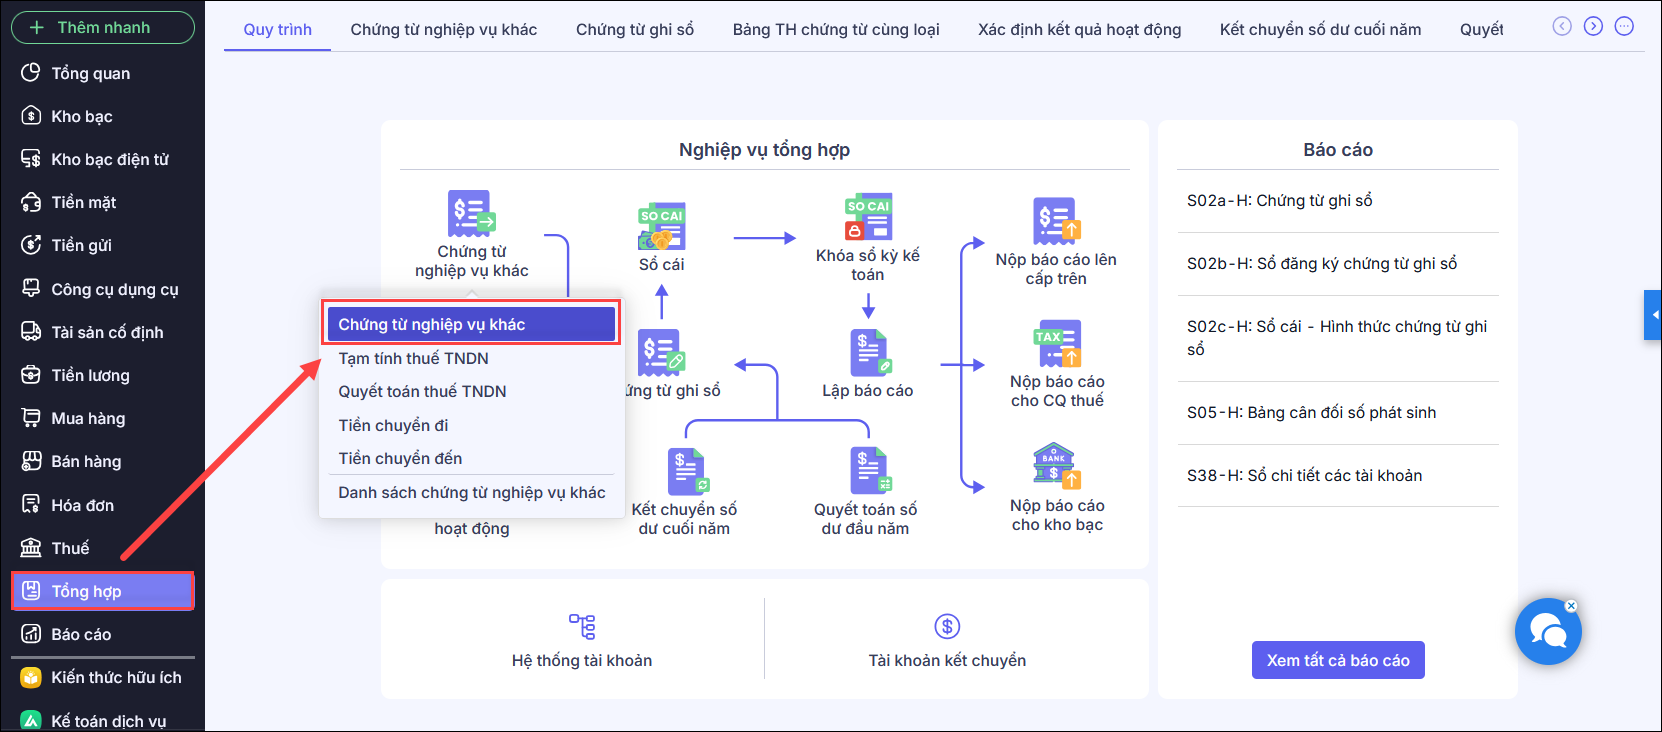
Bước 1: Vào Tổng hợp\Chứng từ nghiệp vụ khác
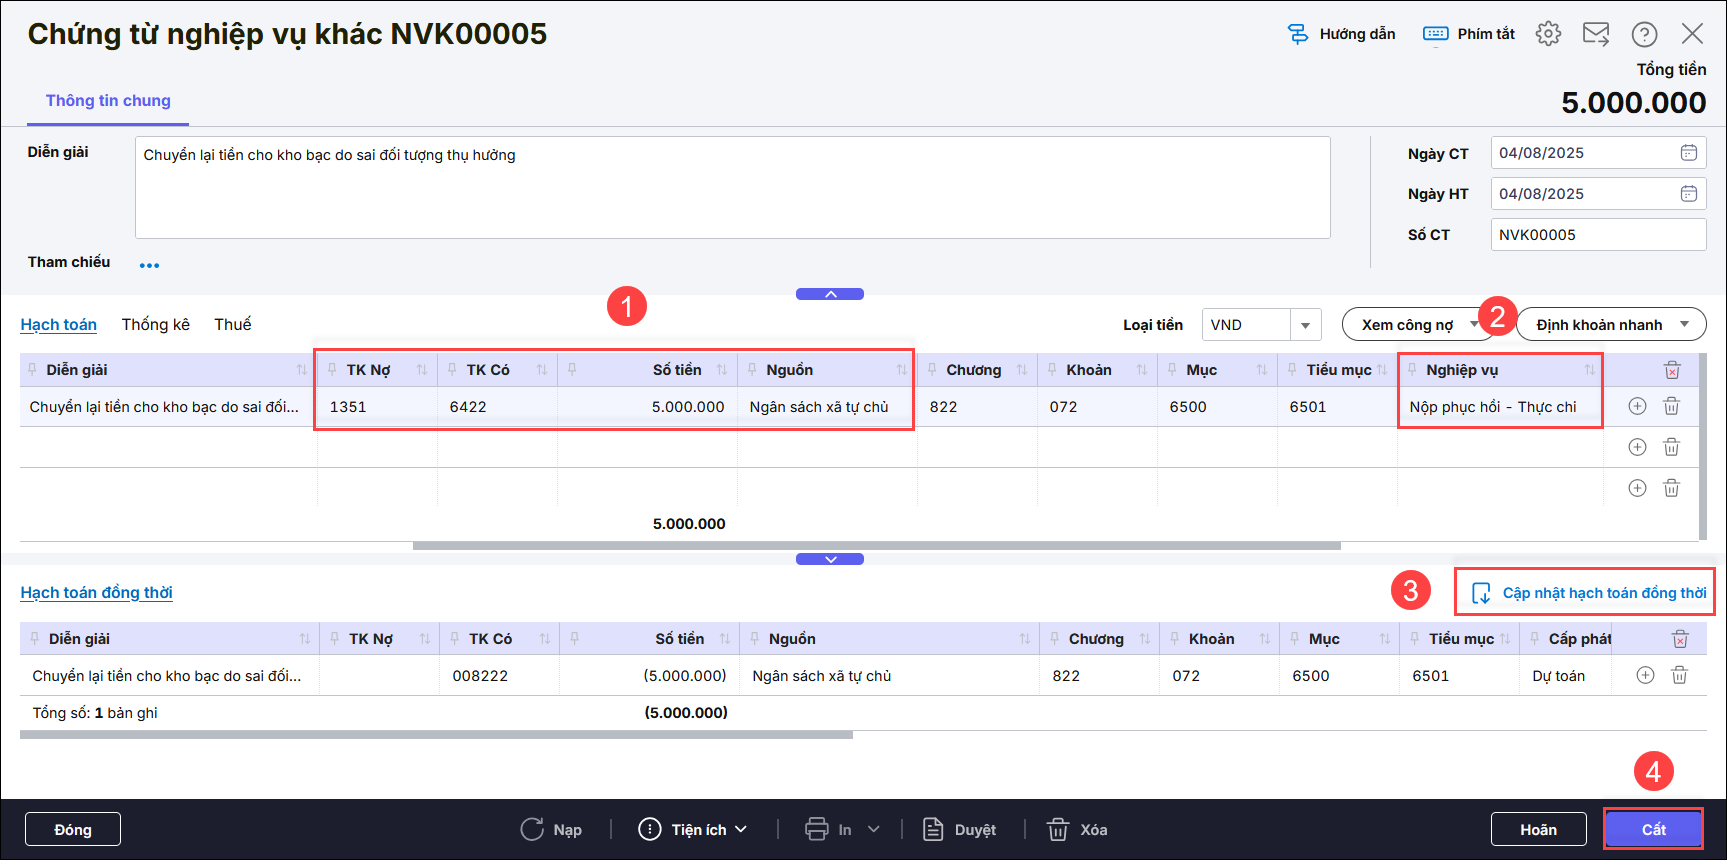
Bước 2: Nhập thông tin chi tiết trên chứng từ

  • Diễn giải , ngày hạch toán , ngày chứng từ 
  • TK Nợ 1351, TK Có 642 chi tiết tài khoản theo từng nguồn đã nêu ở phần Định khoản
  • Nhập số tiền
  • Nghiệp vụ: Nộp phục hồi – Thực chi
  • Nhấn Cập nhật hạch toán đồng thời
  • Nhấn Cất

Lưu ý:

  • Nếu không sinh được đồng thời TK đồng thời Có TK 0082 thì bạn kiểm tra thiết lập hạch toán đồng thời theo hướng dẫn tại đây
  • Bút toán hạch toán nộp trả trên sẽ ảnh hưởng đến số liệu cột dự toán đã sử dụng trong kỳ thường là cột 6, 7 trên đối chiếu Mẫu số 01a, Cột thực chi trên mẫu số 02a. 
Cập nhật 05/11/2026

Bài viết này hữu ích chứ?

Bài viết liên quan

Giải đáp miễn phí qua facebook
Nếu bạn vẫn còn thắc mắc hãy đăng câu hỏi vào cộng đồng MISA qua facebook để được giải đáp miễn phí và nhanh chóng
ĐĂNG BÀI NGAY