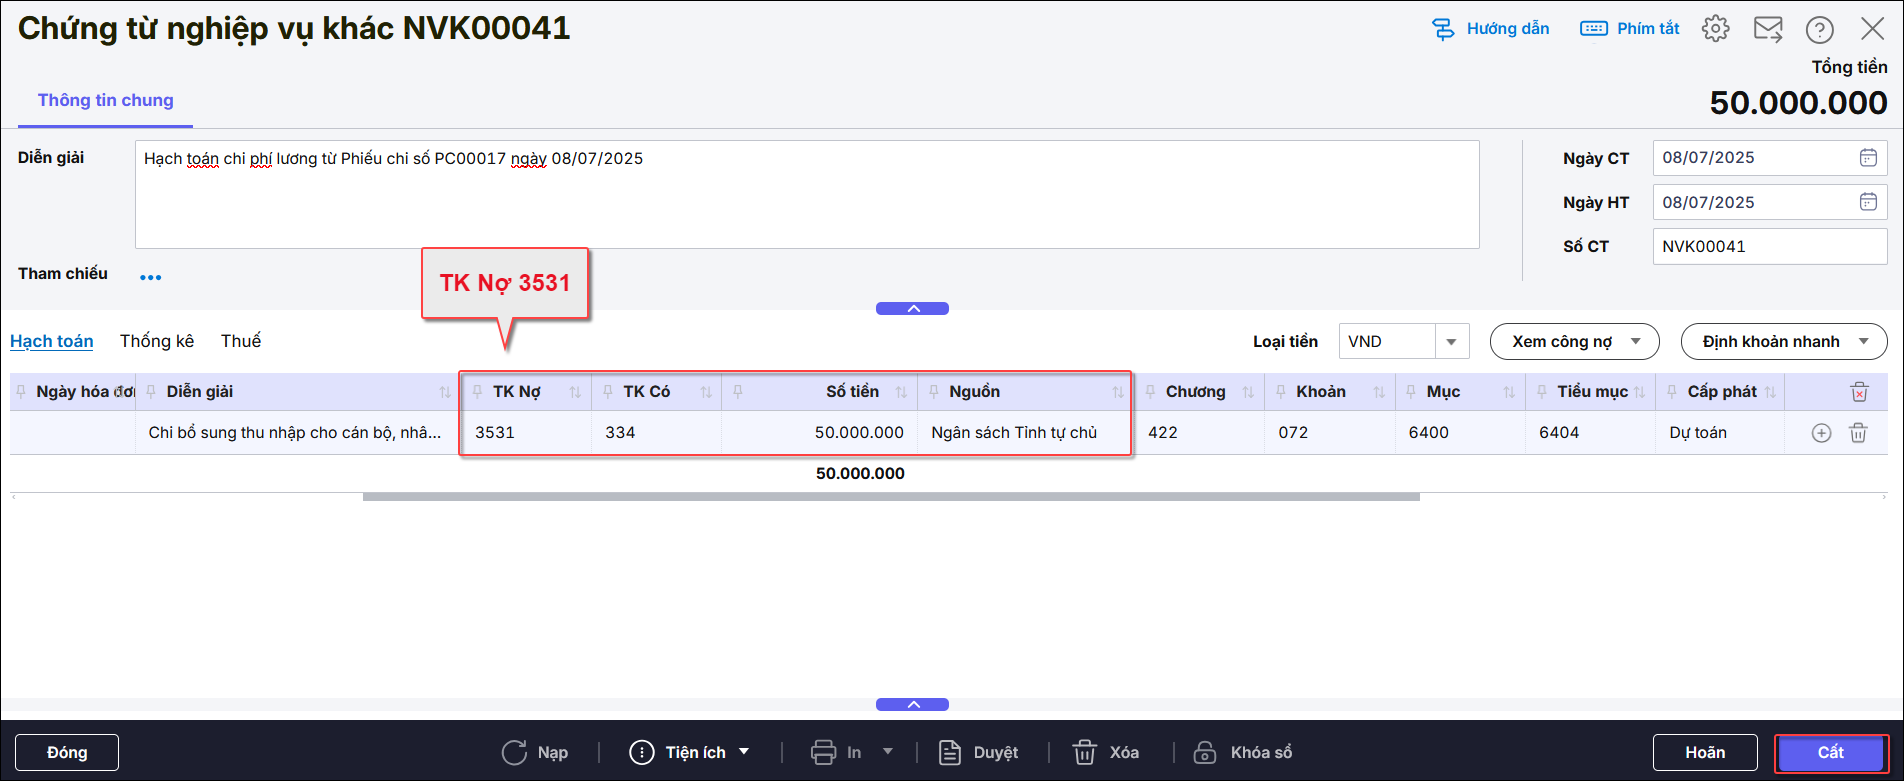
Nhấn chuột trái vào dấu + để xem chi tiết
3. Các bước thực hiện
Bước 1: Rút dự toán thực chi về tài khoản tiền gửi
1.Vào nghiệp vụ Kho bạc, chọn Rút dự toán, chọn Rút dự toán tiền gửi
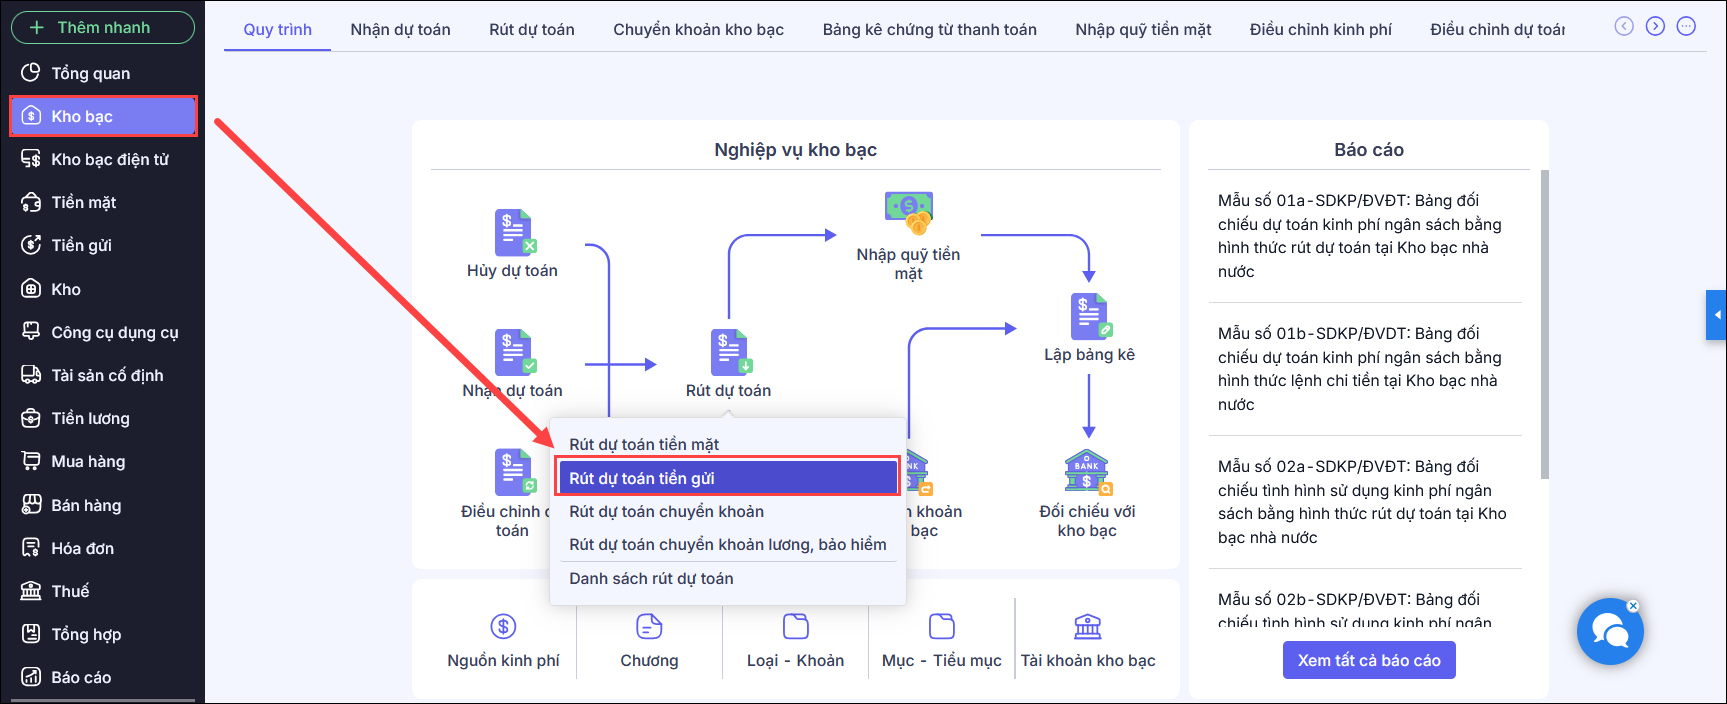
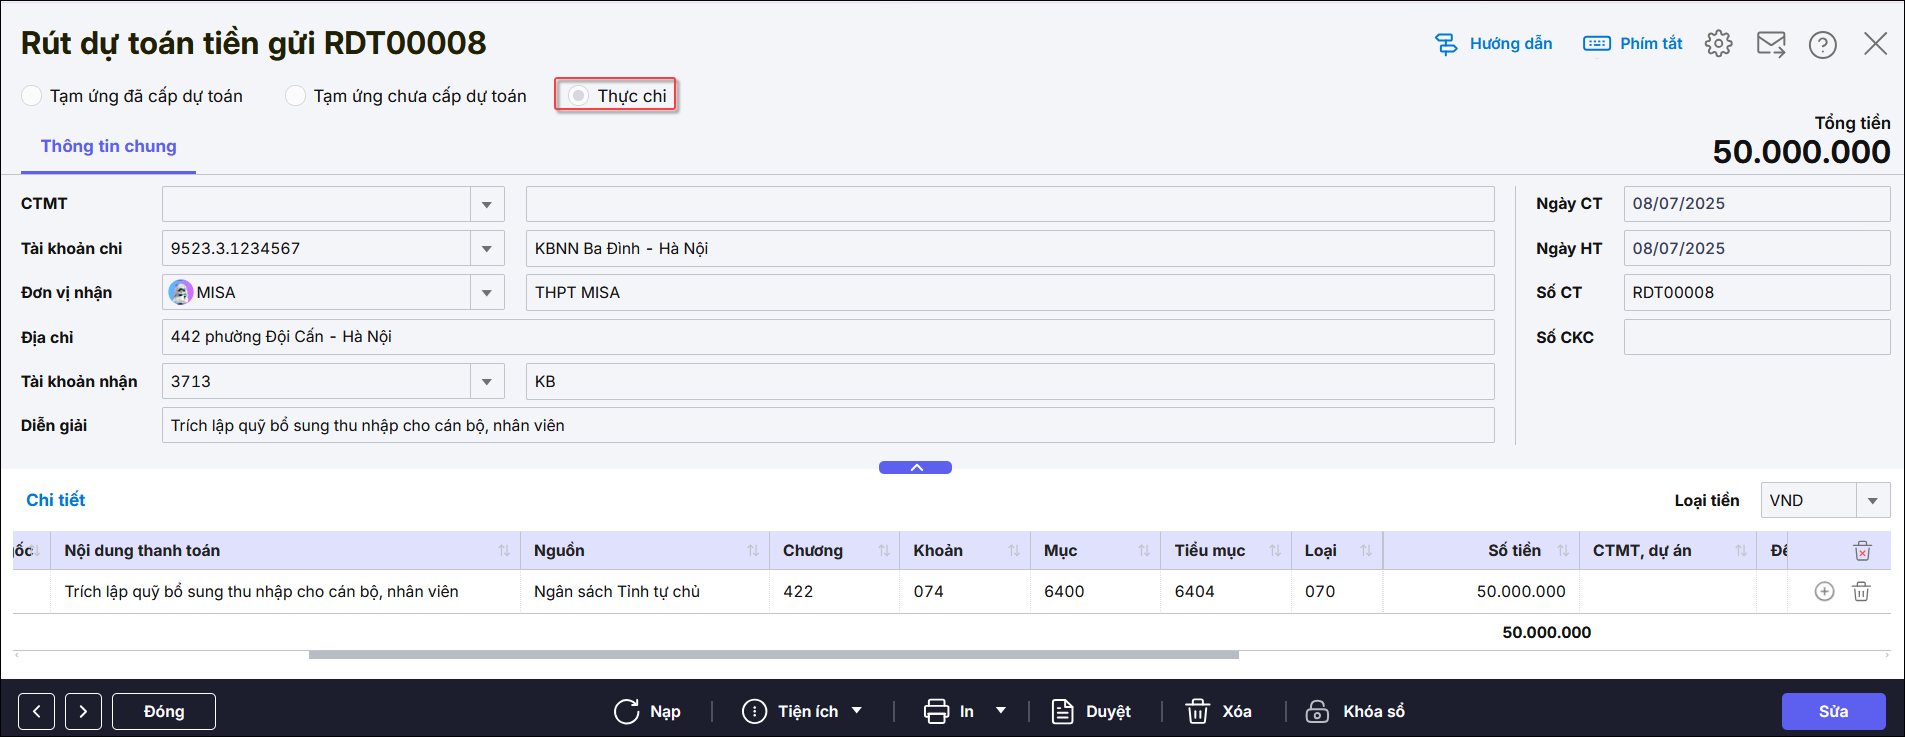
2. Khai báo thông tin về chứng từ.
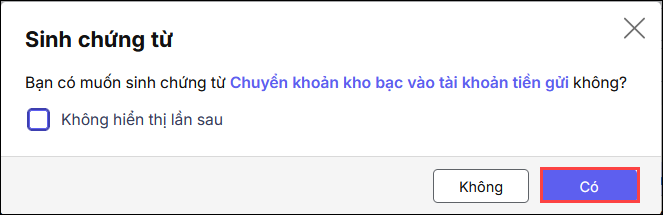
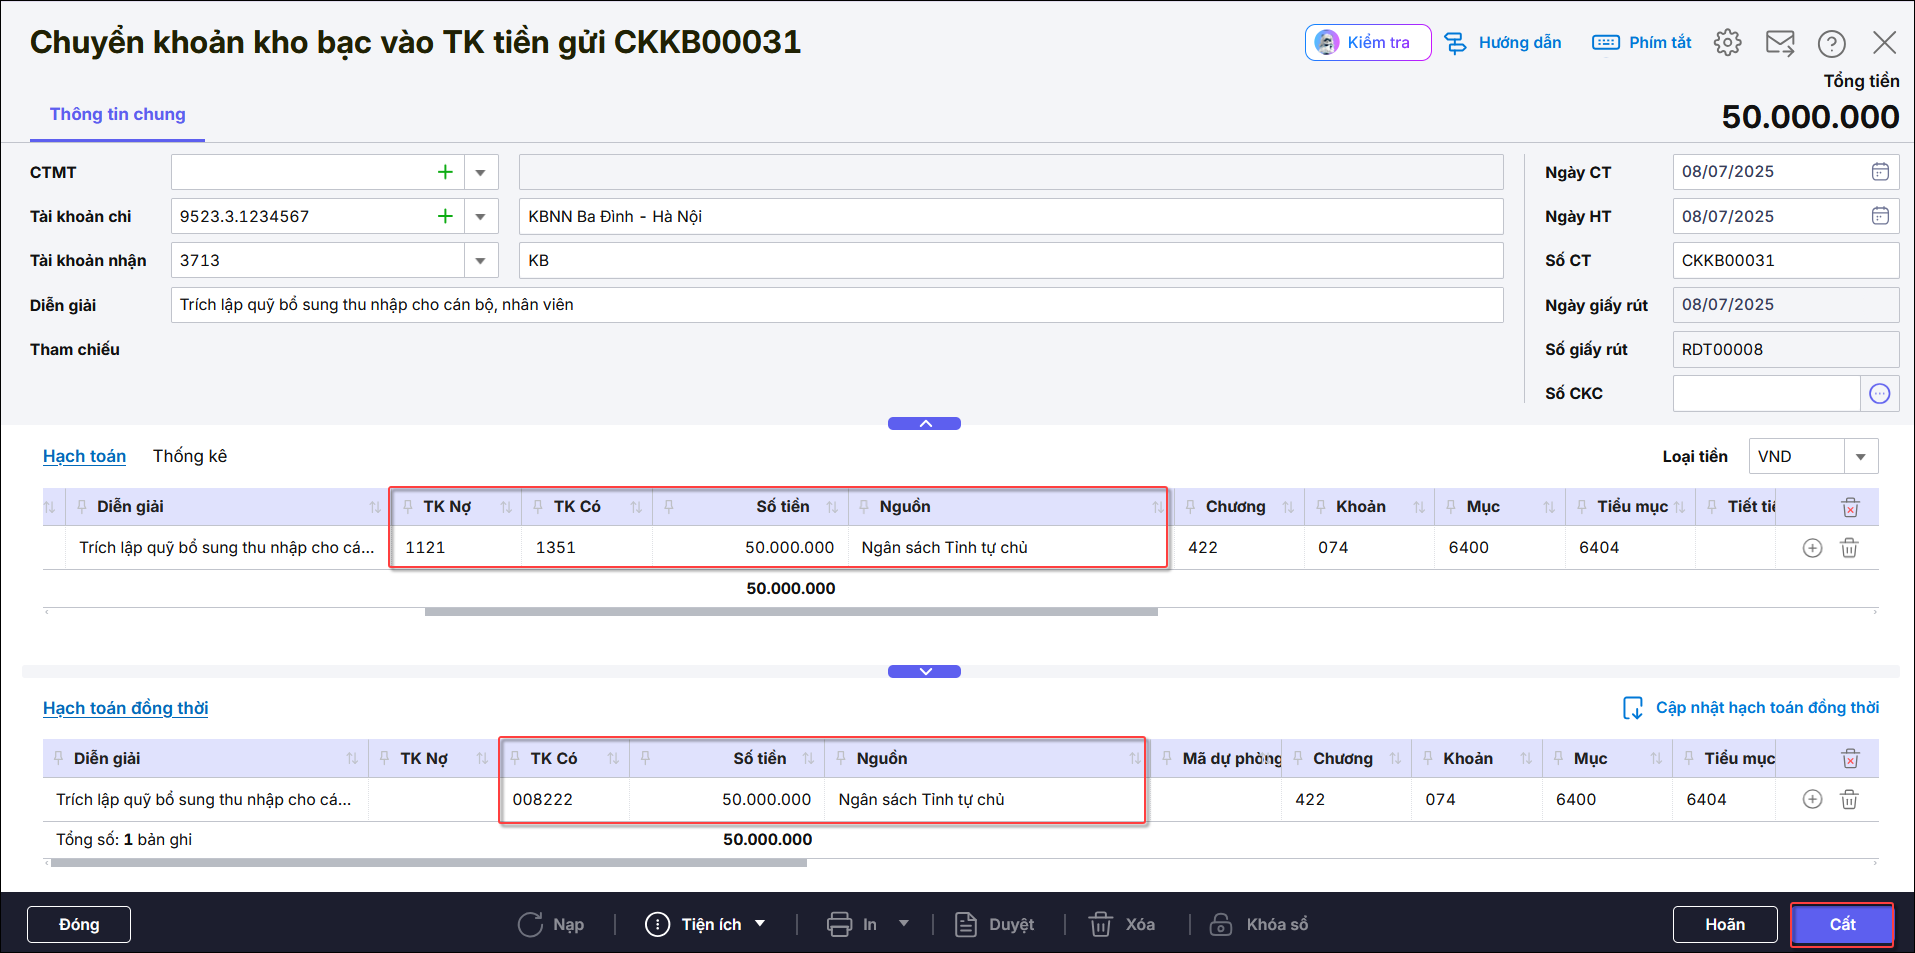
3. Nhấn Cất. Hệ thống hiển thị màn hình thông báo sinh chứng từ Chuyển khoản kho bạc vào tài khoản tiền gửi. Nhấn Có.
4. Anh/chị kiểm tra các thông tin trên chứng từ Chuyển khoản kho bạc vào TK tiền gửi, phần mềm đã tự sinh hạch toán Nợ TK 1121, Có TK 1351 – Nghiệp vụ Thực chi, dựa theo tính chất nguồn kinh phí, đồng thời Có TK 008222 tương ứng. Nhấn Cất.
5. Nhấn Cất.
Bước 2: Kết chuyển số trích lập quỹ tương ứng
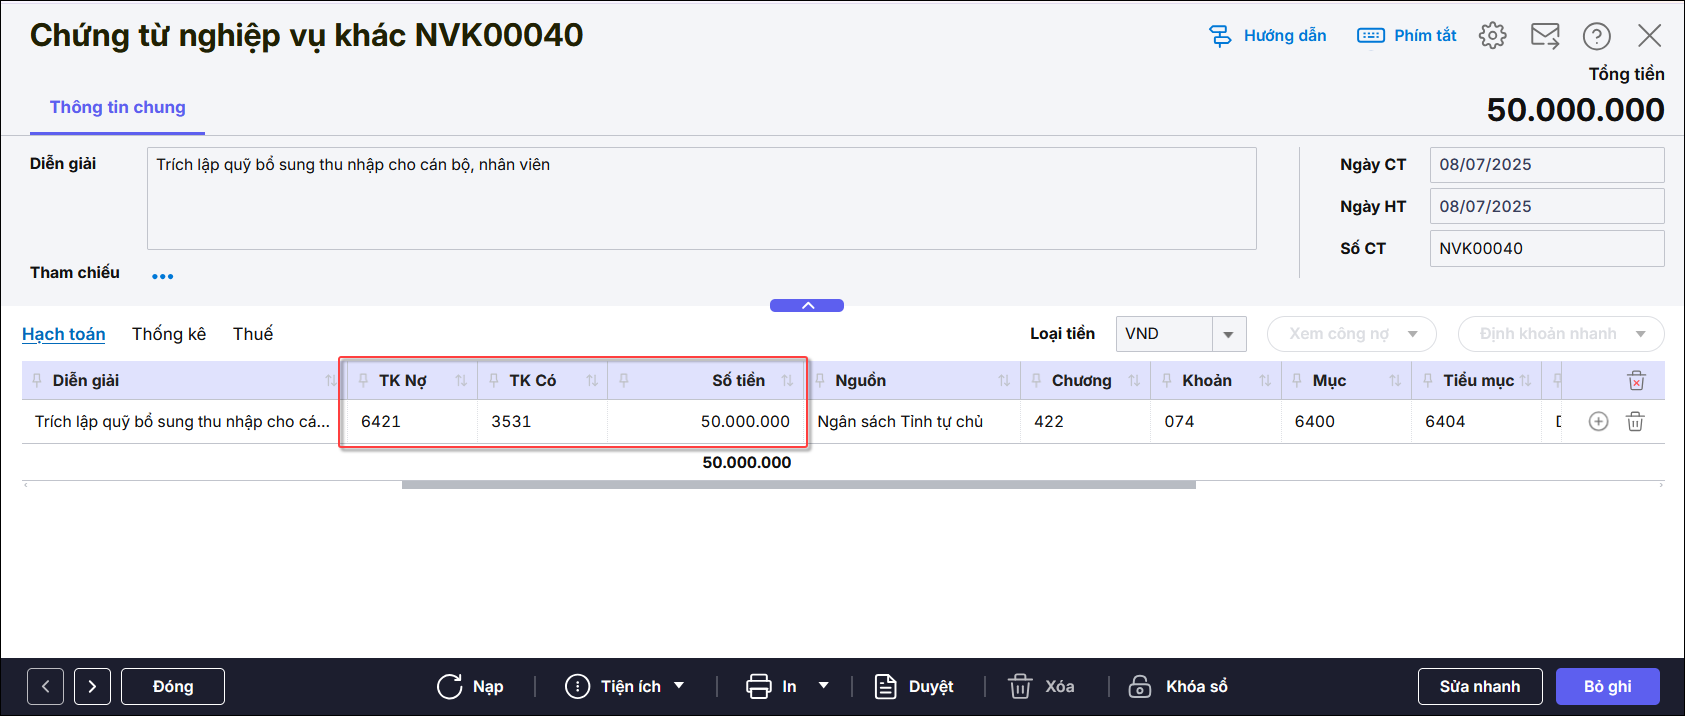
1. Vào nghiệp vụ Tổng hợp, chọn Chứng từ nghiệp vụ khác.
2. Hạch toán TK Nợ 642, TK Có 3531
3. Nhập Nguồn, Chương, Khoản, tiểu mục, số tiền tương ứng.
Bước 3: Khi chi bổ sung thu nhập vào phiếu chi tiền mặt hoặc ủy nhiệm chi
Trường hợp 1: Chi thu nhập tăng thêm bằng tiền gửi trực tiếp
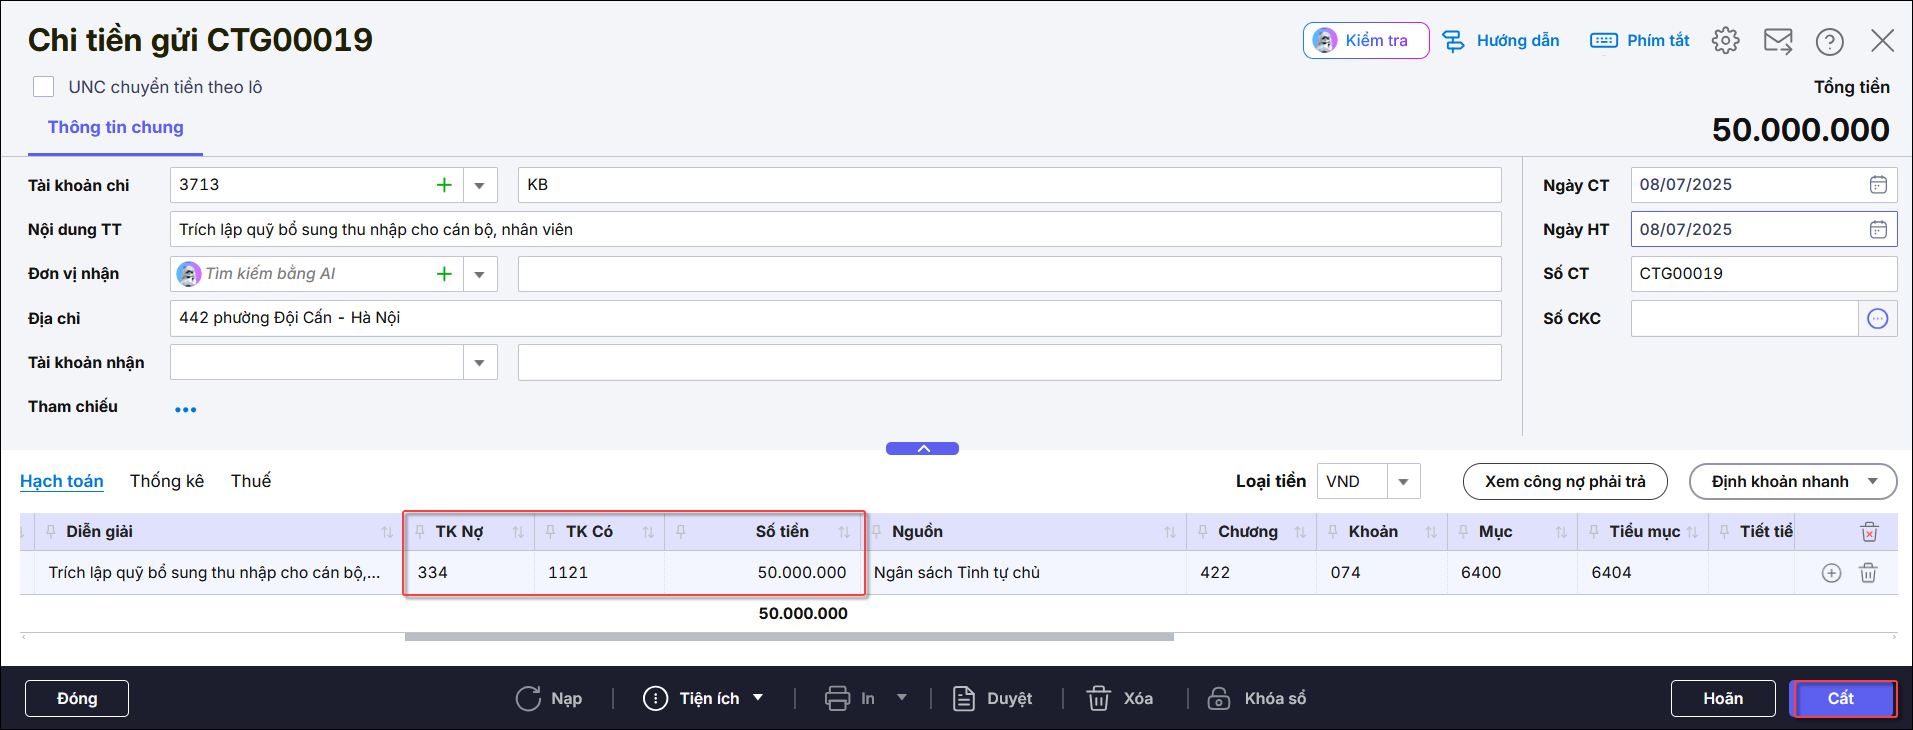
- Anh/chị vào Tiền gửi\Chi tiền gửi
- Hạch toán TK Nợ 334, Có TK 1121, nghiệp vụ Thực chi. Nhấn Cất.
Trường hợp 2: Rút tiền mặt từ tài khoản tiền gửi (TK 3713, TK 3717) rồi mới chi thu nhập tăng thêm bằng tiền mặt
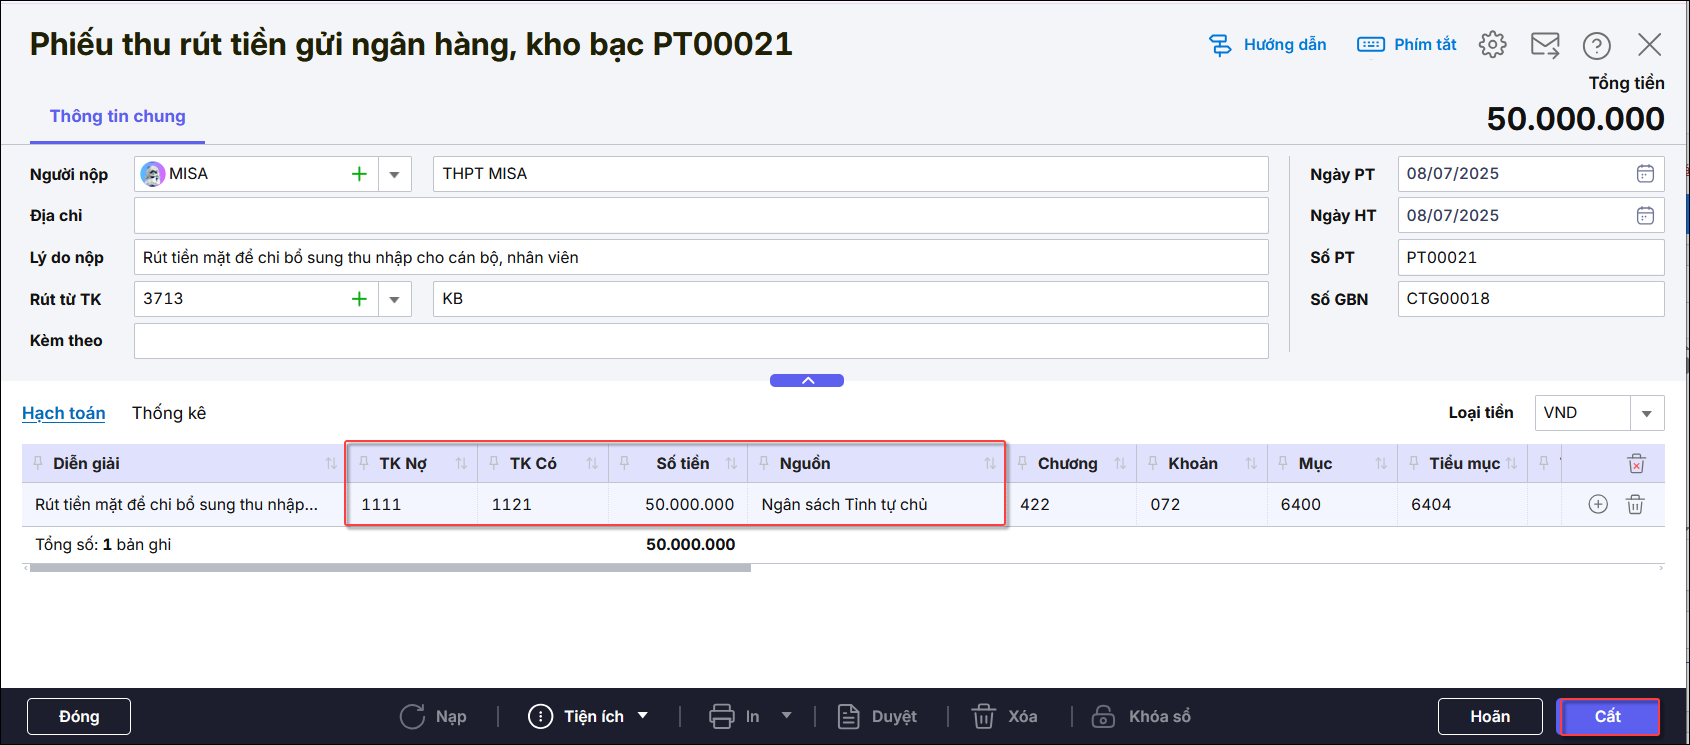
1. Rút tiền mặt từ tài khoản tiền gửi (TK 3713, TK 3717) hạch toán:
- Anh/chị vào Tiền mặt\Phiếu thu\Chọn mũi tên cạnh Thêm\Phiếu thu rút tiền gửi NH, KB
2. Chi tiền mặt hạch toán:
- Vào Tiền mặt\Phiếu chi, hạch toán Nợ TK 334, Có TK 111.
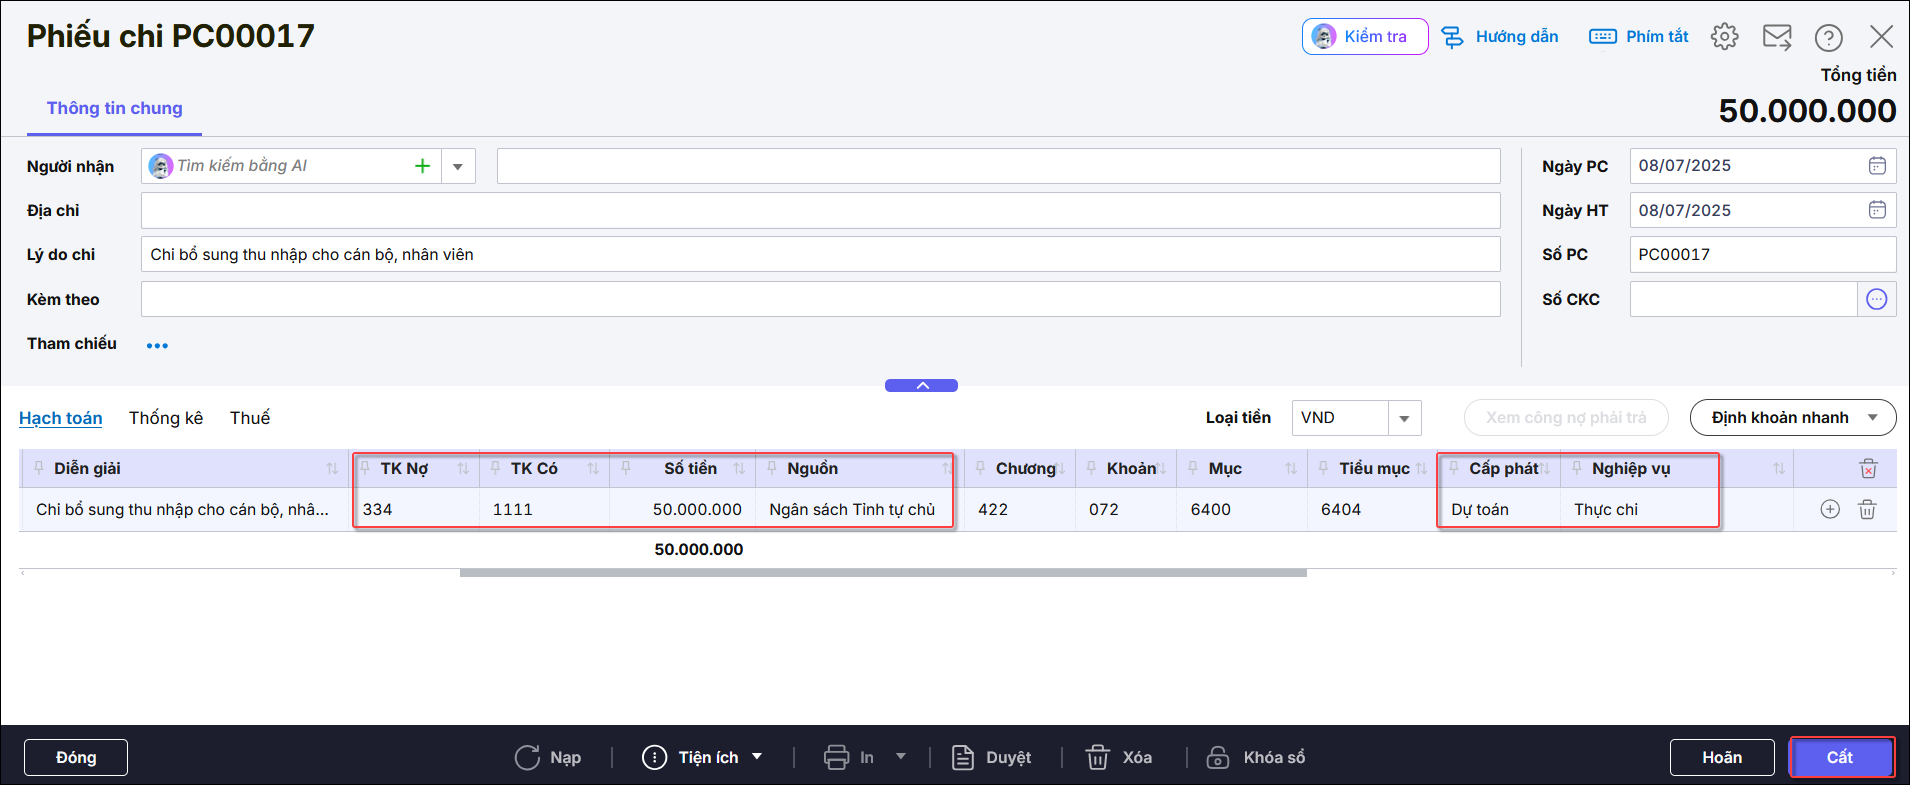
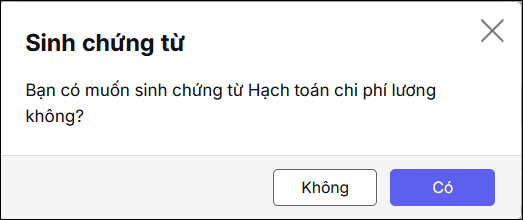
- Nhấn Cất. Hệ thống hiển thị màn hình thông báo sinh chứng từ Hạch toán toán chi phí lương. Nhấn Có.
Bước 4: Kết chuyển số đã chi
Phần mềm tự động sinh chứng từ hạch toán chi phí lương ở Nghiệp vụ khác. Sửa tài khoản 6421 thành tài khoản 3531, nhấn Cất.